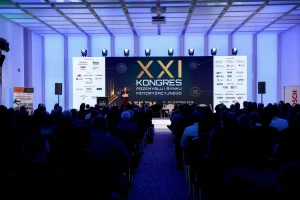
Chińscy producenci coraz mocniej wpływają na sytuację europejskiej motoryzacji, a Polska należy do rynków, na których ich ekspansja przebiega szczególnie dynamicznie. Jednocześnie krajowi klienci pozostają bardziej przywiązani do tradycyjnych napędów niż nabywcy w wielu państwach Europy Zachodniej. Na wyzwania związane z konkurencją z Chin, elektryfikacją i regulacjami zwrócił uwagę Wojciech Drzewiecki, prezes IBRM SAMAR, podczas XXI Kongresu Przemysłu i Rynku Motoryzacyjnego.false

© SDCMChińska ekspansja przyspiesza
Wystąpienie Wojciecha Drzewieckiego, zatytułowane „Nowy porządek, stare pytania”, koncentrowało się na zmianach układu sił w europejskiej i polskiej motoryzacji. Prezes IBRM SAMAR wskazał trzy główne czynniki kształtujące obecnie rynek: rosnącą obecność chińskich producentów, elektryfikację transportu oraz regulacje wpływające na kierunki rozwoju branży.
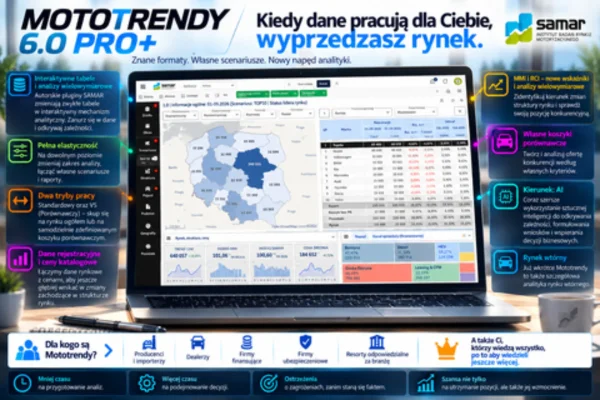
Analiza została oparta m.in. na danych rynkowych prezentowanych z wykorzystaniem aplikacji SAMAR Mototrendy 6 Pro+. Pozwoliło to zestawić sytuację Polski z wynikami innych europejskich rynków, prześledzić zmiany udziałów poszczególnych grup producentów, a także przyjrzeć się strukturze rejestracji według rodzaju napędu i kanałów sprzedaży.
Punktem wyjścia do oceny sytuacji był dobry wynik polskiego rynku nowych samochodów. Do końca września zarejestrowano w Polsce blisko 470 tys. aut osobowych, co dawało nam siódmą pozycję w Europie i piątą w Unii Europejskiej. Dynamika wzrostu, zbliżona do 10 proc., była wyraźnie wyższa niż średnia europejska, wynosząca około 5 proc. Drzewiecki ocenił, że dotychczasowe wyniki pozwalają oczekiwać, iż cały 2026 rok przyniesie kolejny rekord rejestracji nowych samochodów w Polsce. Potencjał rynku na ten rok oszacował na około 660 tys. aut.
Jednym z najbardziej widocznych zjawisk jest postępująca zmiana struktury konkurencyjnej. Europejskie marki wciąż zajmują dominującą pozycję, ale ich udział w polskim rynku systematycznie maleje. Do końca września wynosił 52 proc., podczas gdy w całej Europie sięgał 64 proc. Według kalkulacji potencjału SAMAR-u udział europejskich producentów w Polsce może spaść do końca roku do około 51,3 proc.
W przeciwnym kierunku zmierza pozycja marek chińskich. We wrześniu odpowiadały one za ponad 13 proc. rejestracji nowych samochodów w Polsce, wobec średniej europejskiej wynoszącej 10 proc. Wskaźnik uwzględniający dotychczasowe tempo zmian wskazywał, że do końca roku udział chińskich producentów może zbliżyć się do 16 proc.
Jak podkreślał Wojciech Drzewiecki, nie jest to scenariusz pozbawiony podstaw. Chińskie marki zwiększają sprzedaż, a ich polityka cenowa staje się coraz bardziej agresywna. Dodatkowym czynnikiem może być rosnąca dostępność samochodów, których dostawy do Europy nie zawsze nadążają za możliwościami logistycznymi i dystrybucyjnymi. Większa podaż może zaś przełożyć się na dalsze nasilenie konkurencji cenowej.
Polska zajmuje już szóste miejsce w Europie pod względem liczby rejestracji samochodów chińskich marek. Co istotne, tempo wzrostu ich sprzedaży należy do najwyższych na kontynencie. We wrześniu udział tych producentów w naszym rynku był wyraźnie większy niż przeciętnie w Europie, a dystans wobec państw, w których chińskie samochody zdobyły już silną pozycję, systematycznie się zmniejsza.
false

© IBRM SamarNowi producenci zmieniają kanały sprzedaży
Ekspansja chińskich marek jest widoczna nie tylko w ogólnych statystykach rejestracji, lecz także w poszczególnych kanałach sprzedaży. Szczególnie interesujący jest ich wzrost w segmencie leasingowym, gdzie liczba rejestracji samochodów chińskich producentów zwiększyła się o blisko 10 tys. sztuk. W tym samym czasie marki europejskie odnotowały wzrost o niespełna 2 tys. samochodów, natomiast producenci japońscy, koreańscy i amerykańscy zanotowali spadki.
Szef IBRM SAMAR zwrócił również uwagę na rosnącą rolę klientów indywidualnych. Część z nich wcześniej poszukiwała samochodów na rynku wtórnym, obecnie jednak decyduje się na zakup nowego auta. Przemawiają za tym przede wszystkim gwarancja, bogate wyposażenie i poczucie większego bezpieczeństwa związanego z eksploatacją auta.
Nie oznacza to jeszcze, że chińscy producenci zdobyli trwałą lojalność tej grupy nabywców. Na ocenę ich pozycji wpłyną dopiero doświadczenia związane z jakością, trwałością i późniejszą wartością rezydualną samochodów. Te czynniki będą miały szczególne znaczenie dla rozwoju sprzedaży flotowej i wynajmu długoterminowego.
Polska wybiera hybrydy, Europa coraz częściej elektryki
Drugim ważnym obszarem analizy była zmiana struktury napędów. Z przedstawionych przez szefa SAMAR-u danych wynika, że udział samochodów z silnikami spalinowymi, uwzględniający również miękkie hybrydy, zmniejszył się w Polsce z około 65 proc. w 2015 roku do poziomu poniżej 50 proc. Obszar ten stopniowo przejmują przede wszystkim klasyczne hybrydy oraz samochody typu plug-in. Prezes SAMAR-u pozytywnie ocenił przy tym wkład Toyoty w popularyzację napędów hybrydowych, zaznaczając jednak, że konkurencja w tym segmencie wyraźnie się zaostrza. Na rynku pojawia się coraz więcej producentów oferujących podobne rozwiązania, często w atrakcyjnych cenach.
Inaczej wygląda sytuacja samochodów całkowicie elektrycznych. Po zakończeniu programu dopłat „NaszEAuto” ich udział w polskim rynku wyraźnie się zmniejszył. W okresie objętym analizą wynosił około 5,4 proc., co plasowało Polskę na 31. miejscu wśród 34 klasyfikowanych państw. Dla porównania udział hybryd plug-in osiągnął 9,4 proc. i zbliżył się do średniej europejskiej. Polska rozwija więc segment samochodów hybrydowych typu plug-in szybciej niż wiele innych rynków.
Wojciech Drzewiecki zwrócił uwagę na odmienność europejskich i polskich tendencji. W wielu krajach Europy wzrostowi udziału samochodów elektrycznych towarzyszy ograniczanie znaczenia hybryd plug-in. W Polsce natomiast to właśnie te drugie pozostają obecnie jednym z głównych beneficjentów zmian w strukturze napędów.
Zdaniem prezesa SAMAR-u ostrożność polskich klientów wobec elektromobilności wynika nie tylko z przyzwyczajeń, lecz także z ograniczeń infrastrukturalnych. Problemem nie jest już wyłącznie dostępność szybkich ładowarek przy głównych trasach. Istotniejsza staje się możliwość ładowania samochodu podczas codziennego postoju, szczególnie w miastach i na osiedlach mieszkaniowych. Jako przykład wskazał rozwiązania stosowane w takich miastach jak Londyn, Paryż czy Amsterdam, gdzie punkty ładowania są integrowane z miejską infrastrukturą, m.in. z latarniami ulicznymi.
false

© IBRM SamarRegulacje bez wspólnej strategii?
W dalszej części wystąpienia Drzewiecki odniósł się do europejskiej polityki klimatycznej i przyszłości napędów spalinowych. Przypomniał, że obowiązujący cel na 2035 rok zakłada stuprocentową redukcję emisji CO2 nowych samochodów, co w praktyce oznacza wyeliminowanie możliwości rejestracji nowych aut z napędami spalinowymi. Jednocześnie w europejskiej debacie pojawiają się propozycje złagodzenia tego wymogu, m.in. poprzez obniżenie poziomu redukcji do 90 lub 87,5 proc.
Prezes SAMAR-u zwrócił uwagę, że europejska transformacja została w dużej mierze podporządkowana celom klimatycznym, bez wystarczającego uwzględnienia różnic między poszczególnymi rynkami, możliwości nabywczych klientów i dostępności infrastruktury. Jego zdaniem zabrakło spójnej strategii przemysłowej, która określałaby nie tylko kierunek zmian w zakresie napędów, lecz także przyszłość produkcji motoryzacyjnej w Europie.
W tym kontekście szczególnie istotna jest konkurencja z Chinami. Tamtejszy rozwój elektromobilności był związany nie tylko z polityką klimatyczną, ale również z dążeniem do ograniczenia zależności od importu paliw. Chińscy producenci konsekwentnie rozwijali technologie, podczas gdy europejskie koncerny przez długi czas korzystały z możliwości, jakie dawał im tamtejszy rynek, nie doceniając wystarczająco szybko zmian zachodzących w lokalnym przemyśle.
Problem ten może się pogłębiać. Jak wskazał Drzewiecki, chińskie moce produkcyjne przekraczają 50 mln samochodów rocznie, podczas gdy faktyczna produkcja wynosi około 30 mln. Nadwyżki trzeba więc lokować na rynkach zagranicznych, a Europa pozostaje jednym z ważnych kierunków ekspansji. Dla europejskich producentów oznacza to konieczność konkurowania nie tylko ofertą i technologią, ale również ceną.
Koszty regulacji i przyszłość flot
Wśród czynników, które mogą dodatkowo wpłynąć na sytuację branży, prezes SAMAR-u wymienił nowe wymagania techniczne, w tym normę Euro 7. Ich wdrożenie może zwiększyć koszty produkcji i przełożyć się na ceny samochodów. Pytanie pozostaje jednak, w jakim stopniu klienci zaakceptują ewentualne podwyżki. W przypadku utrzymania obecnej konkurencji cenowej producenci mogą być więc zmuszeni do dalszego ograniczania marż.
Osobnym wyzwaniem pozostaje transformacja flot. Drzewiecki ocenił, że odchodzenie od jednolitego, narzuconego wszystkim rynkom tempa elektryfikacji jest uzasadnione, ponieważ możliwości poszczególnych państw są różne. Jednocześnie wskazał, że odpowiednio skonstruowane zachęty podatkowe, w tym pełne odliczenie VAT od samochodów elektrycznych, mogłyby istotnie zwiększyć zainteresowanie nimi ze strony przedsiębiorstw.
W końcowej części wystąpienia prezes IBRM SAMAR powrócił do głównej tezy swojej prezentacji: europejska motoryzacja potrzebuje długofalowej strategii, a nie kolejnych działań podejmowanych w reakcji na posunięcia konkurencji. Powinna ona obejmować zarówno sprzedaż samochodów, jak i kwestie produkcyjne, technologiczne oraz regulacyjne.
W jego ocenie obecny układ sił coraz wyraźniej przemawia na korzyść Chin. Europejscy producenci i decydenci muszą więc odpowiedzieć na pytanie, w jaki sposób chcą odzyskać inicjatywę. Bez wspólnego celu i konsekwentnie realizowanego planu trudno będzie odwrócić obecny trend.

 #1