Polski rynek motoryzacyjny przechodzi istotne przeobrażenia. Z jednej strony na drogach wciąż dominują stosunkowo stare samochody, z drugiej – rynek nowych pojazdów rośnie, a konkurencję dotychczasowym producentom coraz mocniej stawiają marki z Chin. Jednocześnie zmieniają się oczekiwania nabywców, którzy częściej analizują całkowity koszt użytkowania auta i możliwość jego późniejszej wymiany.
Według danych Instytutu Badań Rynku Motoryzacyjnego Samar średni wiek samochodu osobowego w Polsce wynosi 16,24 roku. To więcej niż średnia unijna, która według ACEA sięga 12,7 roku. Na koniec 2025 r. w kraju zarejestrowanych było 21,077 mln samochodów osobowych, o 2,5 proc. więcej niż rok wcześniej.
Chińskie marki zwiększają udział w rynku
Wzrost sprzedaży nowych samochodów należy do najważniejszych zmian zachodzących w polskiej branży motoryzacyjnej. W 2015 r. zarejestrowano 355,1 tys. nowych aut osobowych, natomiast w 2025 r. liczba ta wzrosła do 597,4 tys. Prognoza IBRM Samar na 2026 r. zakłada osiągnięcie poziomu 669,7 tys. rejestracji.
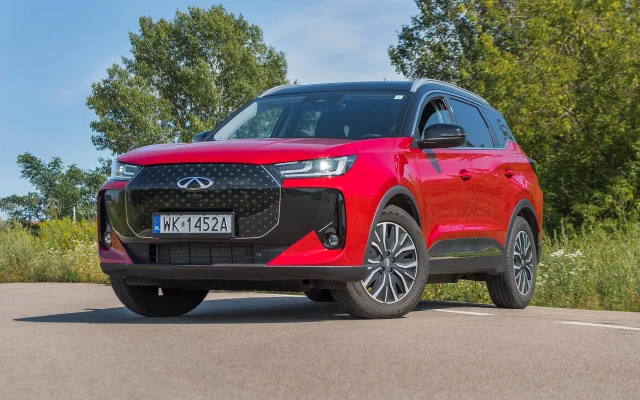
Coraz większą rolę odgrywają przy tym producenci z Chin. W 2025 r. odpowiadali za 8,2 proc. rejestracji nowych samochodów osobowych w Polsce, a w okresie od stycznia do września 2026 r. ich udział wyniósł już 13,7 proc. Według prognozy przywołanej w komunikacie do końca roku może wzrosnąć do 17 proc. Chińskie marki zaznaczają swoją obecność również w segmencie zelektryfikowanych pojazdów. Na 2026 r. prognozowany jest ich udział na poziomie 61,8 proc. rejestracji hybryd plug-in oraz 22 proc. rejestracji samochodów elektrycznych. Zmiany dotyczą także struktury napędów. Według prognoz na 2026 r. udział diesli w rejestracjach nowych aut ma wynieść 9,6 proc., podczas gdy w 2015 r. sięgał 33,6 proc. Hybrydy mają odpowiadać za 24,3 proc. rynku, a hybrydy plug-in i samochody elektryczne łącznie za 17,2 proc.
Dekada należała do leasingu – w tym czasie zmieniło się zarówno to, jak kupujemy, jak i to, czym jeździmy. Kiedyś wybieraliśmy między benzyną a dieslem, dziś między hybrydą a napędem elektrycznym. Coraz częściej patrzymy nie na samo auto, ale na mobilność, jaką nam zapewnia – użytkować nie zawsze znaczy posiadać. Kluczem do przyszłości są dobre wartości rezydualne i aktywny udział w kanale wynajmu.powiedział Wojciech Drzewiecki, prezes IBRM Samar.
Droższe samochody zmieniają decyzje zakupowe
Istotnym czynnikiem wpływającym na zachowania klientów są rosnące ceny pojazdów. Z danych przedstawionych przez Volkswagen Financial Services (VWFS) wynika, że mediana ceny auta odu kupowanego w leasingu powiększyła się z 118,3 tys. zł w 2020 roku do 173,7 tys. zł w okresie styczeń - wrzesień 2026 r. W przypadku aut nabywanych przez klientów indywidualnych wzrost był jeszcze większy: z 88,4 tys. zł do 146,1 tys. zł. W konsekwencji miesięczna rata i przewidywalność wydatków stają się coraz ważniejszymi elementami procesu decyzyjnego. Nabywcy biorą pod uwagę nie tylko cenę zakupu, lecz także koszty związane z eksploatacją i późniejszą zmianą samochodu.
Mikołaj Woźniak, prezes zarządu Volkswagen Financial Services Polska, ocenia, że branża musi dostosować się do jednoczesnego oddziaływania kilku trendów: starzejącego się parku pojazdów, ekspansji nowych producentów oraz zmian regulacyjnych.
Nowa mobilność zaczyna się nie od samochodu, ale od sposobu jego finansowania. Polski rynek motoryzacyjny stoi dziś w punkcie zwrotnym – starzejący się park samochodowy, rosnąca konkurencja marek chińskich i coraz więcej regulacji to wyzwania, z którymi bezpośrednio lub pośrednio mierzą się wszyscy kierowcy w Polsce. Jako lider rynku finansowania samochodów znamy je z własnego, już niemal 30-letniego doświadczenia na polskim rynku. Nie wiemy, kim będzie nasz kolejny klient, ale wiemy, że jako lider musimy być gotowi na jego potrzeby – i musimy pobudzać kolejne, by był gotowy na nadchodzące zmiany. Dlatego rozwijamy system, który nazwaliśmy Krwiobiegiem 360 stopni.wyjaśnia Mikołaj Woźniak
Dodatkowym wyzwaniem są regulacje dotyczące transportu w miastach. Strefy czystego transportu funkcjonują już w Warszawie i Krakowie, a kolejne ośrodki przygotowują się do ich wprowadzenia. Zmiany te mogą wpływać na decyzje dotyczące wyboru samochodu, jego napędu oraz okresu użytkowania.
Najem długoterminowy zyskuje na znaczeniu
Przemiany w podejściu do samochodu widać również w strukturze finansowania. Volkswagen Financial Services podaje, że udział najmu długoterminowego w portfelu finansowania detalicznego firmy zwiększył się z 0,3 proc. w 2022 r. do 25,7 proc. w 2026 r. To rozwiązanie pozwala korzystać z pojazdu bez konieczności jego zakupu na własność. Dla klientów istotne są przede wszystkim określone z góry koszty oraz możliwość wymiany samochodu po zakończeniu umowy. Michał Dyc, dyrektor sprzedaży w VWFS Polska, wskazuje, że firma rozwijała ten model, zanim stał się bardziej rozpoznawalny wśród klientów indywidualnych.
Widzieliśmy nadchodzącą zmianę, zanim zrobił to rynek - dlatego postawiliśmy kilka lat temu chociażby na najem, gdy dla większości był jeszcze produktem niszowym wyłącznie dla flot. Dziś zbieramy efekty tej decyzji: co czwarta nowa umowa w naszym portfelu to już właśnie najem. Sprawiliśmy, że klienci przestali pytać, ile będzie warte auto za trzy lata, a zaczęli pytać, ile będzie kosztować miesięczna opłata i kiedy mogą zmienić auto na nowe.mówi Michał Dyc.
Według danych VWFS rośnie również skala całej działalności. Liczba klientów spółki zwiększyła się ze 170 tys. w 2019 r. do 319 tys. obecnie. W latach 2006–2025 liczba nowych umów zawieranych rocznie wzrosła o 352 proc., osiągając około 104 tys. Firma prognozuje, że w 2026 r. do jej ekosystemu wróci 23 tys. samochodów, wobec 10 tys. w 2024 r. W 2028 r. liczba ta ma sięgnąć 47 tys.
Używane z udokumentowaną historią
Rozwój rynku wtórnego pozostaje ważny w kontekście wieku polskiego parku samochodowego oraz konkurencji ze strony nowych marek. Jednym z rozwiązań rozwijanych przez Volkswagen Financial Services jest ponowne wprowadzanie do sprzedaży pojazdów, które wcześniej były użytkowane w ramach leasingu lub najmu. Samochody po 2–4 latach eksploatacji wracają do firmy z udokumentowaną historią serwisową i przebiegiem. Następnie mogą trafić do kolejnych nabywców jako certyfikowane auta używane marek z Grupy Volkswagen. Pojazdy te są oferowane w VWFS Store.
Model zakłada, że samochód może przechodzić przez kolejne etapy użytkowania, trafiając do następnych klientów, również w ramach najmu. Dzięki temu firma chce obsługiwać zarówno osoby zainteresowane nowym autem, jak i nabywców poszukujących młodszego samochodu używanego. Według danych spółki 85 proc. klientów VWFS Store wybiera finansowanie zamiast płatności gotówką. Taki sam odsetek decyduje się na ubezpieczenie już w momencie zakupu, połowa klientów wybiera pakiet serwisowy, a 72 proc. przedłużoną gwarancję. Prognoza firmy na 2026 r. zakłada sprzedaż 1100 samochodów za pośrednictwem Store.
Cyfryzacja przyspiesza obsługę finansowania
Kolejnym obszarem zmian jest obsługa formalności związanych z zakupem i użytkowaniem pojazdu. Volkswagen Financial Services rozwija zdalne procesy składania wniosków, podejmowania decyzji finansowych i podpisywania umów. Ekserci VWFS zwracają uwagę, że automatyzacja powinna ułatwiać klientom załatwianie formalności, ale nie zastępować bezpośredniego kontaktu.
Dla klienta liczą się czas, prostota i pewność, że nic nie umknie w gąszczu dokumentów. Dlatego postanowiliśmy zdigitalizować dokładnie to, co uciążliwe - formalności, papierowe dokumenty, oczekiwanie na decyzję - a nie relację z klientem, która wciąż powinna stawiać na empatię i osobisty kontakt. Skrócenie procesu z dni do minut nie jest celem samym w sobie: chodzi o to, żeby decyzja o finansowaniu przestała być barierą, a stała się najszybszym i najbardziej przewidywalnym etapem całej ścieżki zakupowej. I to podejście towarzyszy klientowi długo po podpisaniu umowy, bo nasza rola nie kończy się w momencie wydania auta. powiedziała Magdalena Kaca, dyrektorka Departamentu Produktu, Marketingu i Klienta w VWFS
Według danych firmy 57 proc. umów leasingu i najmu jest zawieranych zdalnie, a przygotowanie wniosku zajmuje średnio 17 minut. W ciągu 20 minut zapada 80 proc. decyzji leasingowych i najmowych. Z elektronicznego podpisu korzysta 90 proc. salonów, a klienci oceniają jego wygodę na 4,94 w pięciostopniowej skali. Cyfrowe kanały są wykorzystywane także przy innych usługach. Online 40 proc. klientów zawiera polisę komunikacyjną, a kolejne 40 proc. wybiera pakiet serwisowy przez internet lub w modelu hybrydowym.
Mobilność zamiast samego posiadania
Dane VWFS pokazują, że zmiany na polskim rynku samochodowym nie ograniczają się do rosnącej popularności nowych marek czy napędów zelektryfikowanych. Coraz większą rolę odgrywają także modele użytkowania pojazdów, w których klient koncentruje się na wysokości miesięcznych zobowiązań, elastyczności oraz łatwości wymiany auta. Jednocześnie rozwój rynku młodych samochodów używanych z udokumentowaną historią i cyfryzacja procedur finansowych odpowiadają na potrzebę większej przewidywalności. W warunkach rosnących cen pojazdów i zmian regulacyjnych finansowanie staje się jednym z istotnych elementów decyzji o tym, jakim samochodem jeździć i na jakich zasadach z niego korzystać.


 #1